Beli Apartemen di Bali atau Nabung di 401(k)? Panduan Jujur Investasi Properti Indonesia buat Diaspora
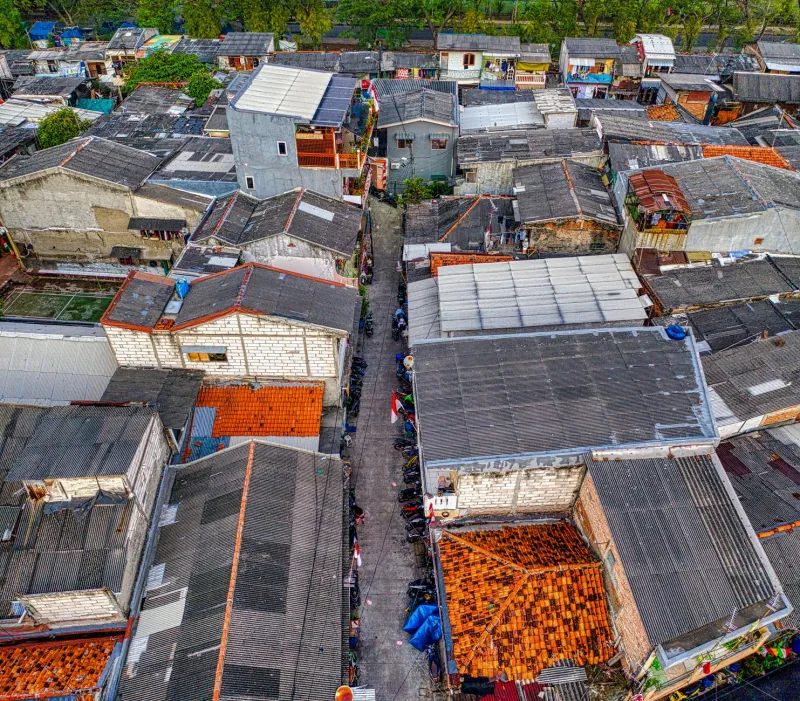
Kalau kamu bagian dari komunitas diaspora Indonesia di Amerika, hampir pasti pernah ada momen di mana orang tua atau saudara di kampung bilang sesuatu kayak gini: "Mending beli tanah dulu, Nak. Harga tanah nggak pernah turun."
Dan entah kenapa, kalimat itu terasa masuk akal banget — terutama waktu kamu lagi scroll Instagram dan lihat foto villa di Ubud yang dijual seharga yang kelihatannya murah banget kalau dikonversi ke dolar.
Tapi benarkah investasi properti di Indonesia itu pilihan yang tepat buat diaspora yang tinggal di Amerika? Atau ini salah satu mitos finansial yang udah terlanjur mengakar?
Daya Tarik yang Nyata (dan Kenapa Sulit Diabaikan)
Mari jujur dulu. Ada beberapa alasan valid kenapa properti Indonesia terasa menarik buat diaspora.
Pertama, nilai tukar dolar yang kuat. Dengan gaji dalam USD, harga properti di kota-kota tier dua Indonesia seperti Yogyakarta, Solo, atau bahkan pinggiran Bandung terasa sangat terjangkau. Rumah tiga kamar di area berkembang bisa didapat dengan harga yang setara cicilan apartemen studio di Austin, Texas.
Kedua, ada faktor emosional dan rencana jangka panjang. Banyak diaspora yang memang berencana balik ke Indonesia suatu hari nanti — entah pas pensiun, atau karena situasi keluarga. Punya properti di sana terasa seperti investasi sekaligus persiapan pulang kampung.
Ketiga, potensi passive income dari sewa. Terutama di area wisata seperti Bali atau Lombok, properti bisa disewakan ke turis dan menghasilkan pendapatan rutin.
Semua ini masuk akal. Tapi ada sisi lain yang sering nggak dibahas tuntas.
Risiko yang Sering Diremehkan
Masalah Kepemilikan Hukum
Ini yang paling krusial dan sering dilewatkan. Warga negara asing — termasuk WNI yang punya green card atau sudah jadi WN Amerika — tidak bisa memiliki tanah di Indonesia atas nama pribadi dalam skema Hak Milik. Kamu hanya bisa memegang Hak Pakai (maksimal 30 tahun, bisa diperpanjang) atau menggunakan nominee — yaitu menaruh nama properti di atas nama kerabat WNI.
Skema nominee ini legally gray area dan penuh risiko. Kalau hubungan dengan kerabat tersebut renggang, kamu bisa kehilangan aset tanpa perlindungan hukum yang kuat.
Volatilitas Nilai Tukar
Bayangkan kamu beli properti seharga Rp 1,5 miliar di 2019, waktu kurs sekitar Rp 14.000 per dolar — artinya sekitar $107.000. Lima tahun kemudian, properti itu naik 30% jadi Rp 1,95 miliar. Kelihatannya untung. Tapi kalau kurs sekarang Rp 16.000 per dolar, nilai aset kamu dalam USD justru cuma $121.875 — kenaikan riilnya hanya sekitar 14% dalam dolar, jauh di bawah return S&P 500 di periode yang sama.
Ini bukan berarti selalu rugi, tapi risiko currency ini nyata dan harus diperhitungkan.
Manajemen dari Jarak Jauh
Punya properti itu butuh diurus. Kalau mau disewakan, siapa yang jaga? Siapa yang bayar PBB tiap tahun? Siapa yang handle kalau ada kerusakan? Banyak diaspora yang akhirnya bergantung pada keluarga atau agen lokal — yang kadang jujur, kadang tidak.
Biaya manajemen properti, komisi agen, dan biaya tak terduga bisa menggerus margin keuntungan secara signifikan.
Cerita dari Yang Sudah Coba
Budi, 42 tahun, tinggal di Seattle: Budi beli ruko di Bekasi tahun 2016 atas nama adiknya. Selama tiga tahun pertama lancar, disewakan ke warung makan. Tapi pas pandemi, penyewa angkat kaki dan ruko kosong hampir dua tahun. "Saya tetap harus bayar PBB, biaya perawatan, tapi nggak ada pemasukan. Capek ngurusnya dari sini," ceritanya.
Dewi, 38 tahun, tinggal di Houston: Sebaliknya, Dewi punya pengalaman positif. Dia beli apartemen di Surabaya lewat developer besar, pakai skema Hak Pakai yang legal. Disewakan jangka panjang ke ekspat yang kerja di sana. "Alhamdulillah lancar. Tapi saya akui, saya beruntung dapat penyewa yang baik dan developer yang reputasinya oke."
Lalu, Gimana Perbandingannya dengan Investasi di AS?
Kalau kamu taruh uang yang sama ke dalam index fund atau REITs (Real Estate Investment Trusts) di Amerika, kamu dapat:
- Likuiditas tinggi: Bisa dijual kapan saja tanpa drama balik nama atau notaris
- Return historis yang kompetitif: S&P 500 rata-rata return sekitar 10% per tahun dalam jangka panjang
- Perlindungan hukum yang jelas: Regulasi investasi di AS jauh lebih ketat dan transparan
- Tidak perlu manajemen aktif
Tapi tentu, investasi di AS tidak memberi kamu rumah untuk ditinggali kalau kamu memang mau balik ke Indonesia.
Jadi, Mitos atau Smart Move?
Jawaban jujurnya: tergantung situasi dan tujuan kamu.
Investasi properti di Indonesia bisa jadi smart move kalau:
- Kamu punya rencana konkret untuk balik dan tinggal di sana
- Kamu bisa handle isu hukum kepemilikan dengan benar dan transparan
- Kamu punya jaringan lokal yang terpercaya untuk manajemen properti
- Kamu tidak mengandalkan ini sebagai satu-satunya investasi
Tapi kalau tujuannya murni finansial dan kamu belum punya rencana pulang yang jelas, diversifikasi ke instrumen investasi di AS mungkin lebih masuk akal secara angka.
Yang paling penting: jangan beli properti di Indonesia hanya karena tekanan sosial atau nostalgia. Keputusan finansial sebesar ini harus didasarkan pada data, bukan perasaan.
Konsultasikan dengan financial advisor yang paham situasi diaspora — ada beberapa komunitas dan konsultan yang memang spesialis di area ini. Jangan ragu untuk tanya, riset, dan kalau perlu, tunda keputusan sampai kamu benar-benar siap.